名義が異なっている預金口座でも相続の対象になる事があると聞きました。どういう預金口座が対象になるのでしょうか?
今回の記事ではどのような口座が相続対象になるのか、相続対象の口座であるとみなされないためにはどうすればよいのかなど詳しく見ていこう。
相続の対象となる財産は、被相続人(亡くなった人)が自分自身の名義で保有していた財産価値を有する物、また負債のすべてということになります。
ただし、「被相続人以外の人の名義になっている財産であっても相続財産として扱われることがある」という点を知っておかなくてはなりません。
例えば、親が自分自身で稼いだ金銭を単に「子供名義の口座」を作って管理しておくというのはよくあることですが、このような口座は「名義預金」とよばれ、相続税の課税対象にもなります。
相続税を減らしたいからとむやみに家族などの名義で口座を作って被相続人が稼いだ金銭を移動させてしまうと、場合によっては相続税の潜脱行為とみなされて余分に税金を払わなければならなくなるケースもあります。
また、相続財産に組み入れる口座がどこまでの範囲なのかをめぐって法定相続人(民法で定められた範囲の相続人)の間で争いになったり、税務署との間でトラブルになることもあります。
本記事では
- 「相続の対象となる名義預金とは」
- 「相続人の間で名義預金であるかどうかの意見が異なる場合の対応」
- 「税務署はなぜ名義預金を見抜くのか、また、名義預金であるとみなされないためにはどうすればよいか」
といった点を解説します。
名義人が異なる口座は相続対象となるのか

冒頭に述べたように、被相続人の名義ではない財産であっても状況によっては相続の対象となることがあります。
家族名義等の口座であっても出資元などから考えて相続財産とみなされる場合は遺産分割協議の対象とする必要がありますし、相続税の課税財産として申告しなければなりません。
では、名義預金の定義や相続対象になるケースを詳しく見てみましょう。
名義預金の定義
名義預金とは出資者が自分とは異なる名前で作った口座のことですが、名義預金が作られる理由としては下記のような状況が考えられます。
- 「親が子供名義で口座を作り、小遣いなどとして使わせるために親のお金を入金しておく」
- 「夫婦で家計を1つにしているため夫が妻名義の口座に自分の給与を入れて妻に管理してもらう」
- 「祖父母が孫に贈与する意図で孫名義の口座を作り、祖父母のお金を入れている」
ただ、名義預金であるかどうかを明確に判断するのが難しいケースがあるのも事実です。
特に相続税課税の場面では相続財産とみなすか否かで税額が変動するため、過去の裁判例では名義預金の判断にあたって一定の基準が示されています。
名義預金の判断基準等についてもう少し具体的に見てみましょう。
相続税の対象になるケースとならないケース
相続税の課税対象財産にどこまでを含めるのかというのは最終的に税務署が判断することになりますが、内容によっては税務署と納税者(相続人)との間で争いになることがあります。
過去に行われた裁判(東京地方裁判所 平成20年10月17日判決)では、「被相続人以外の名義の財産が相続開始時に被相続人に帰属する財産であったとみなすための判断基準」として、次の5点が示されています。
税務調査等の実務にあたり、税務署員もこれらの基準を用いて判断していると考えてよいでしょう。
- 当該財産又はその購入原資の出捐者
※出捐(しゅつえん)・・・自分のお金や物を出すこと - 当該財産の管理、運用状況
- 当該財産から生ずる利益の帰属者
- 被相続人と当該財産の名義人並びに当該財産の管理及び運用をする者との関係
- 当該財産の名義人がその名義を有することになった経緯
もちろん、相続人がその口座の存在を知らなかったとしても上記の条件を満たしていれば名義預金=相続財産として課税の対象になります。
逆に、贈与契約書が存在するなど、贈与済み(=被相続人以外に帰属する財産になった)であることが明らかな場合などは相続財産に含まれないことになります。
相続対象になるか否かで相続人間の意見が異なる場合の対応
被相続人以外の名義だった口座が相続財産になるかどうか(=遺産分割協議の内容に含めるべきかどうか)をめぐって法定相続人の意見が割れることもあります。
遺産分割協議を成立させるためには法定相続人全員の合意が必要になるため、すべての相続財産について協議を行う場合、まずは相続財産の範囲を確定する作業から始める必要があります。
もし相続財産の範囲について法定相続人全員が合意しており、分割方法についてのみ争いがあるということであれば、すぐに遺産分割調停を申し立てることが可能です。
しかし、相続財産の範囲が確定できていない場合は調停等の前提として「遺産確認訴訟」を行い、その結果を受けて遺産分割調停や遺産分割審判を行うことになります。
遺産確認訴訟で「名義預金であるかどうか」が争われる場合は
- 「その預貯金が相続財産に含まれる(名義預金である)ことを主張したい人」
- 「その預貯金が相続財産に含まれない(すでに贈与された等で口座名義人自身の財産になっている)ことを主張したい人」
という2つの立場が考えられます。
遺産確認訴訟で争点となるのがどちらの内容であったとしても、「相続財産に含まれる(=名義預金である)」ことを主張する側が裁判において立証する責任を負っています。
具体的には口座の出資元や管理状況等を、物的証拠をもとに主張、立証していくことになります。
税務署にチェックされる相続対象になりやすい口座の特徴
名義預金が特に問題になりやすい場面は、やはり相続税の課税対象に含まれるか否かということですが、税務署からチェックされやすい口座の特徴を見てみましょう。
名義人の収入だけで作られた家族口座
自分の収入で家族名義の口座を作っておくというパターンはよくあることでしょう。
中には、合法的な相続対策であると信じて家族名義の口座に金銭を移してしまう人もいます。
また、両親や祖父母であれば贈与の意思をもって行うこともありますし、配偶者であれば相手に自分の収入を管理、やりくりしてほしいという意図もあるでしょう。
ただ、口座の名義人に独自の収入がない場合や収入とは明らかに見合わない入金があるなどの場合は、確実に税務署のチェックを受けるため気をつけなければなりません。
名義人が口座の存在や暗証番号を知らない
上記に解説したように、過去の裁判例で示されている名義預金と認定する基準の中に「口座の管理状況」が挙げられています。
名義人本人が当然に自分の財産を管理する口座として利用していたのであれば通帳や印鑑の所在、そしてカードの暗証番号を知っているのが自然です。
よって、税務署が名義預金を疑っている口座については税務調査等の際に口頭で色々と口座管理状況を聞かれることになります。
税務署からの質問にスムーズに答えられないとそのまま名義預金と認定され相続財産に参入されてしまうリスクがあります。
名義人の収入に見合わない残高がある
例えば、夫のみの収入で生活する専業主婦や年収が100万円くらいのパート従業員の名義になっている口座に、いきなり数百万円の入金があることはそれ自体が不自然です。
上記のように、名義人の収入に見合っていない残高のある通帳については確実に税務署から詳しい質問がされると考えておく方がよいでしょう。
税務署が名義預金を見抜く理由
その他にも、税務署からの質問によって、相続対象であることがバレてしまう事もあるよ。
名義預金は相続税の税務調査の中でも必ずといっていいほどチェックされる項目であり、プロである税務署員の手にかかれば誤魔化すことはほぼ不可能といえます。
相続税申告に関しては、後日税務調査が入る確率が他の税金と比較しても高く、申告数全体の2割程度には何らかの調査が入っています。
相続税の税務調査が入ると調査された案件の8割程度に何らかの追徴課税が行われている実情があるため、名義預金の見落とし、申告漏れに注意しなければならないのは言うまでもありません。
また、被相続人の出資で他人名義にしている口座がある場合、贈与等を主張する場合には十分な説明材料を準備しておかなければなりません。
もし相続税の税務調査が入ることが決まったら、極力プロである税理士に立ち会いを依頼することが望ましいといえます。
税務署に言われるままに追徴税額を支払うよりは、報酬を支払ったとしてもそれより税額が安くなるメリットが大きいということもあるからです。
口座情報をチェックできるため
では、なぜ税務署が名義預金を発見することができるのかを考えてみましょう。
税務署は被相続人だけでなく、相続税の納税義務がある相続人の口座等の情報を確認し質問を行う権限を有しています(国税通則法第74条の3)。
税務署が把握している口座情報は多岐に渡っており、特に過去の確定申告書や不動産売買、保険金受取手続き等で使われた口座情報については確実に蓄積されていると考えた方がよいでしょう。
税務署からの質問
税務署員は隠し財産等を見抜くための質問を行うにあたり、独特のノウハウを持っています。
例えば上記に述べたように、被相続人の妻が多額の残高が記録された預金口座を持っていた場合、明らかに就労状況と照らして不自然なことがあります。
そこで妻本人に過去の就労経験などを詳しく聞き、収入と口座状況がアンバランスであれば被相続人の出資とし、妻が相続したとみなすこともあります。
また、贈与されたということであれば受贈者側に「もらった」意思があることを確認するため、自己の物として口座が管理されている状況の説明や贈与契約書の提示などを求められることがあります。
そして、税務調査の際は物的な証拠だけではなく相続人の税務調査への協力姿勢などにも目を光らせていることに注意が必要です。
隠していた資産が後から発覚すれば加算税や延滞税などが余分にかさむだけですので、税務調査にはなるべく協力する姿勢を見せて早期に終わらせることも大切です。
今からできる3つの生前対策
名義預金について税務署に隠し通すことはほぼ不可能であることを前提とし、もし被相続人の生前から贈与等で適法に節税を行う場合にはいくつかの注意点があります。
贈与契約書を作成
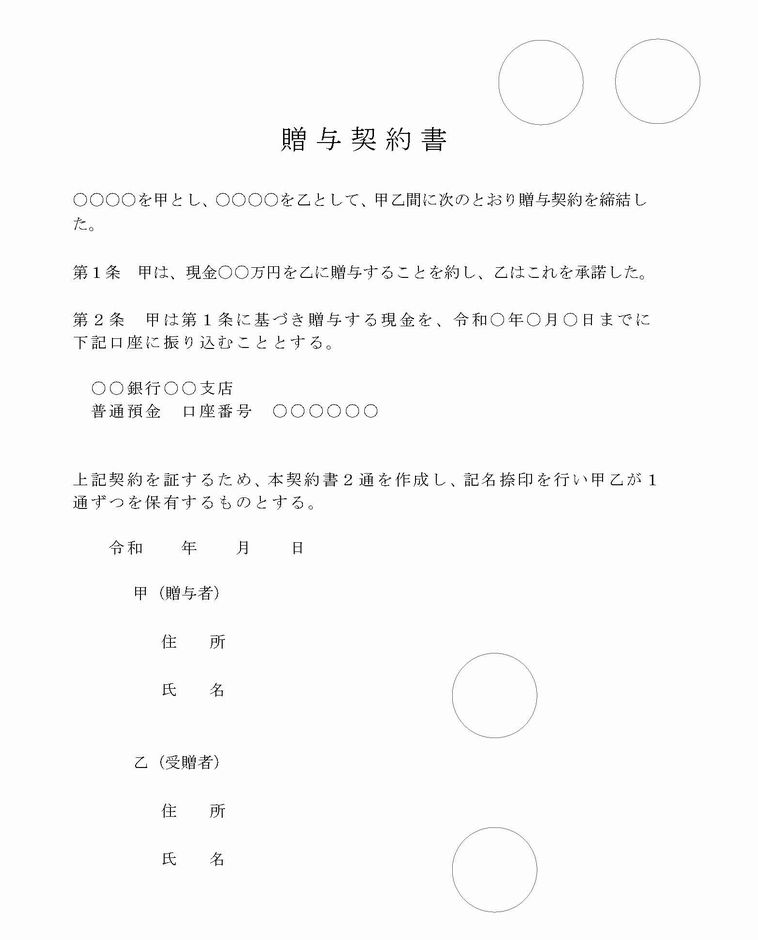
被相続人が出資して被相続人以外の人の名義になっている口座に入金する場合、贈与の意図が明確にあるのであれば「贈与契約書」を作成しておくことを忘れないようにしましょう。
現金を贈与する際の契約書の一例を挙げておきます。
口座管理を名義人にする
税務署が名義預金を判断するための質問内容としては「口座名義人が口座を把握し、管理していたかどうか」が重要なものとなります。
つまり、贈与されておりすでに口座名義人の所有になっていたことを主張するのであれば、通帳や印鑑、暗証番号を預け、管理を口座名義人に全面的に任せておくことが大切です。
貯金の管理
一家の主たる稼ぎ手が得た収入をあまり考えずに家族名義の口座に移してしまうことは相続税においてはリスクの高い行為です。
相続人に相続財産を隠す意識がなかったとしても長年収入、貯金の管理が甘かったために相続財産から漏れてしまう預貯金が大きくなってしまうと、税務署から指摘された際の相続税追徴額が大きくなってしまいます。
例えば夫の収入を妻に生活費として渡し、余剰が出たら妻の口座に置いておくことはせず夫の口座で管理するなど、普段から貯金を適切に管理しておくことを心がけておかなくてはなりません。
まとめ
- 被相続人が出捐し他の人の名義で作られている預金口座は「名義預金」として相続税の課税対象になることがある。
- 税務署は独自に口座を調査したり相続人に質問する権限を持っているため、名義預金を隠すことはほぼ不可能である。
- 普段から、収入を得た人がその人名義の口座で貯金を管理する、贈与の意思がある場合は贈与契約書をきちんと作成しておくなど、相続税の税務調査で指摘を受けないためには預貯金の適切な管理が必要である。

西岡容子
青山学院大学卒。認定司法書士。
大学卒業後、受験予備校に就職するが、一生通用する国家資格を取得したいと考えるようになり退職。その後一般企業の派遣社員をしながら猛勉強し、司法書士試験に合格。
平成15年より神奈川県の大手司法書士法人に勤務し、広い分野で実務経験を積んだ後、熊本県へ移住し夫婦で司法書士法人西岡合同事務所を設立。
「悩める女性たちのお力になる」をモットーに、温かくもスピーディーな業務対応で、地域住民を中心に依頼者からの信頼を獲得している。
以後15年以上、司法書士として債務整理、相続、不動産を中心に多くの案件を手掛ける。
債務整理の森への寄稿に際しては、その豊富な経験と現場で得た最新の情報を元に、借金問題に悩むユーザーに向け、確かな記事を執筆中。
■略歴
昭和45年 神奈川県横浜市に生まれる
平成5年 青山学院大学卒業
平成14年 司法書士試験合格
平成15年 神奈川県の大手司法書士法人に勤務
平成18年 司法書士西岡合同事務所開設
■登録番号
司法書士登録番号 第470615号
簡易裁判所代理権認定番号 第529087
■所属司法書士会
熊本県司法書士会所属
■注力分野
債務整理
不動産登記
相続
■ご覧のみなさまへのメッセージ
通常、お金のプロである債権者と、一般人である債務者の知識レベルの差は歴然としており、「知らない」ことが圧倒的に不利な結果を招くこともあります。
債務整理の森では、さまざまなポイントから借金問題の解決方法について詳しく、わかりやすく解説することに努めています。
借金問題を法律家に相談する時は、事前に債務者自身が債務整理についてある程度理解しておくことが大切です。
なぜなら大まかにでも知識があれば法律家の話がよく理解できますし、不明な点を手続き開始前に質問することもできます。
法律家に「言われるがまま」ではなく、自分の意思で、納得して手続きに入るためにも当サイトで正しい知識をつけていただけたら幸いです。
最新記事 by 西岡容子 (全て見る)
- 名義が異なっている預金口座でも相続の対象になる事があると聞きました。どういう預金口座が対象になるのでしょうか? - 2026年8月18日
- 日本刀などの相続には通常の相続税とは別に登録費用なども必要になるのでしょうか?売却する場合には不要ですか? - 2026年7月15日
- 破産者の行為に対しての否認権というものがあると聞きました。どういった行為が否認権の対象になりますか? - 2026年6月16日
厳選!おすすめ記事BEST3
-
 1
-
債務整理のベストな選択とは?経験談を踏まえて基礎情報から弁護士の選び方まで一挙解説
もし多額の借金を抱えてしまった場合、もしくは借金を返せなくなったと思った場合、誰 ...
-
2
-
債務整理に注力しているおすすめの事務所一覧【徹底調査】
当サイトでは、実際の取材や債務整理の相談を行なった体験談をもとに、おすすめの弁護 ...
-
3
-
債務整理のベストな選択とは?経験談を踏まえて基礎情報から弁護士の選び方まで一挙解説
もし多額の借金を抱えてしまった場合、もしくは借金を返せなくなったと思った場合、誰 ...
-
4
-
任意整理の弁護士費用はどれくらい異なるの?おすすめ事務所を徹底比較
借金に関する相談は、弁護士事務所や司法書士事務所において無料で行なうことができま ...
-
5
-
債務整理のベストな選択とは?経験談を踏まえて基礎情報から弁護士の選び方まで一挙解説
もし多額の借金を抱えてしまった場合、もしくは借金を返せなくなったと思った場合、誰 ...
-
6
-
ひばり法律事務所の評判・口コミを徹底分析 直接取材でわかった依頼するメリット・デメリット
ひばり法律事務所の特長 累計1万件の債務整理対応実績 緊急性に応じて即レスするス ...