相続には申告期限があると聞きました。期限を過ぎてしまうと納税には延滞税などかかるのでしょうか?
今回の記事では相続の申告期限やペナルティの内容について、詳しく見ていこう。
相続税はすべての相続に対してかかるわけではなく、相続財産全体の額が「3000万円+(法定相続人の数×600万円)」を超えるケースに対してのみ申告納税義務が課せられています。
日本全体で考えると相続発生件数全体に対し、おおよそ1割程度の人に関係する税金といえます。
ただ、相続税がかかる場合にはかなりタイトな申告期限があることや、原則として現金で納付しなければならないことなど、気をつけておかなければならない点がいくつかあります。
本記事では
- 「相続税の申告期限など基本的なルール」
- 「申告が遅れたり無申告だった場合のペナルティとそれを最小にする方法」
- 「納税資金がない場合の対処方法」
といった点を解説します。
相続税の申告期限と基本ルール
相続税については、期限に間に合わなかったり納税資金がなく納付を完了させられないと延滞税等がかかってしまい、相続人の負担が増加します。
よって、最初に知っておかなければならないルールを確実に押さえておきましょう。
相続税の申告期限は短い
相続税について必ず理解しておかなくてはならないのが申告期限ですが、「被相続人の死亡を知った翌日から10カ月以内」となっています。
被相続人とは、今回相続すべき財産の所有者だった人、つまり亡くなった本人のことをさします。
相続税の納税義務があるのは財産を相続や遺贈で取得した人です。
例えば、1月10日に亡くなり、相続人がただちに死亡の事実を知った場合、相続税の申告期限は「11月10日」となります。
なお、何らかの事情で相続人が被相続人の死亡を知るのが遅れた場合、客観的な証拠に基づいて「相続開始を知った日」が証明できればその翌日が起算点となります。
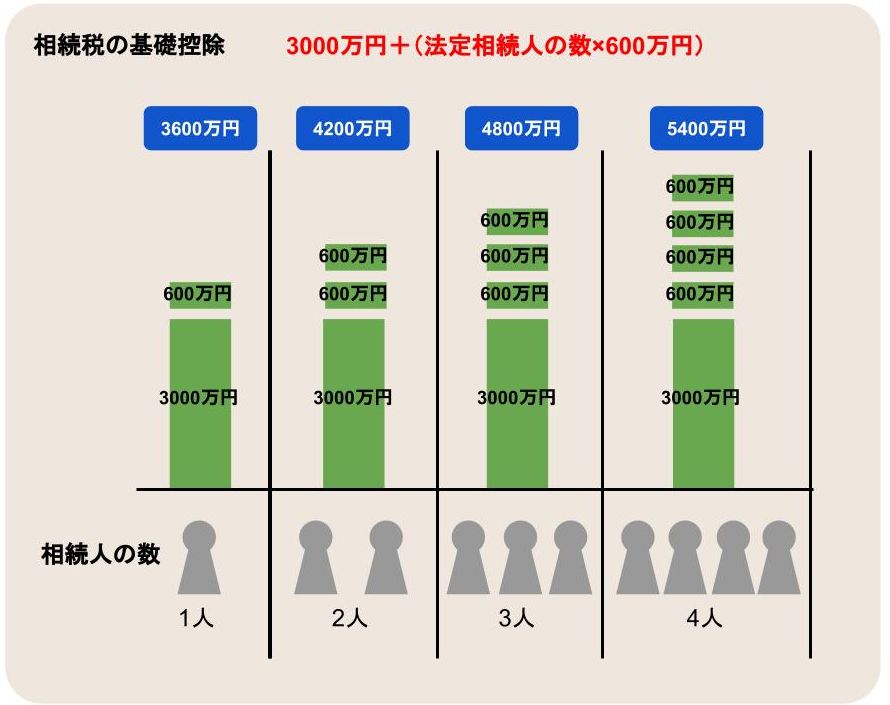
冒頭に述べたように、相続税の申告義務があるのは「3000万円+(法定相続人の数×600万円)」の基礎控除を超える相続財産があるケースのみです。
つまり、法定相続人(民法で定められた範囲の相続人)が何人いるかによって基礎控除の金額は変動します。
具体的には下図のようになります。
明らかに基礎控除を超えないことがわかっている場合を除き、超えるか超えないかが不明なケースであっても、まずは相続財産の全貌を早めに調査する必要があります。
相続税がかかる財産としては、以下の2種類があり、両方を合算します。
- 「本来の相続財産」
不動産、預貯金、車両、有価証券のように被相続人から法定相続人に引き継がれる財産 - 「みなし相続財産」
「死亡保険金」「死亡退職金」など、被相続人が所有していたわけではないものの相続人に財産的価値をもたらすため、相続税の課税財産としてカウントされる財産
なお、みなし相続財産はあくまでも相続税の場面で相続財産扱いされるのみです。
みなし相続財産は「遺産分割協議」においては分割の対象とはならず、たとえば死亡保険金であれば受取人に指定された人の「固有財産」として扱われ、受取人のみからの手続きで済みます。
相続財産の種類が多い人の場合は相続財産全体を把握するだけでも数か月かかることがあるため、相続税がかかる見込みがある人はできるだけ早く調査を開始する必要があります。
仕事を持っている人は通常、平日の昼間に役所や銀行等に行けないため、相続手続きに必要な戸籍の収集や相続財産調査の段階から税理士等の専門家に依頼するのが最も確実な方法です。
戸籍を収集して法定相続人を確定し、相続財産の全貌がわかったら法定相続人全員での遺産分割協議、そして相続税申告の準備に入っていきます。
なお、下にも解説しますが「遺産分割協議が完了していないから申告期限に間に合わない」という理由では相続税申告と納税を猶予してもらうことはできません。
「死亡から10カ月もあるから大丈夫だろう」と考えてしまう人もいるようですが、通夜や葬儀、49日法要などの準備に追われるうちにあっという間に3カ月くらいは経過してしまいます。
そこから戸籍集めや相続財産調査を始め、銀行や法務局への照会などを行い、財産の全貌がわかるまでさらに数か月かかる、といったことも珍しくありません。
その後、すんなりと遺産分割協議がまとまればよいのですが、ここで揉めてしまったら申告期限に間に合わなくなる可能性が高くなります。
とにかくスタートを早くすること、できることは専門家に依頼することで申告までの準備期間をかなり短縮することが可能になります。
なお、調査の過程で負債が発覚したり、プラス財産があっても他の相続人との関係から相続自体に関わりたくないと考える人もいるでしょうが、そのような場合は「相続放棄」も選択肢に入ってきます。
相続放棄は相続開始を知ってから3カ月以内に家庭裁判所に対して行う必要がありますが、相続放棄をすると「最初から相続人ではなかった」とみなされ、財産も負債も引き継がないことになります。
遺産分割協議で他の相続人に対して「プラス財産を相続しない」と表明するだけでは負債を免れることはできないため、相続放棄とは大きく意味が異なることも理解しておかなくてはなりません。
申告手続きの方法
相続税の申告は準備、そして計算や申告書の記入等も含めてかなり複雑な手続きになりますので、税理士に依頼することが原則と考えておくべきでしょう。
相続税は大まかにいえば、次のような手順で算出されます。
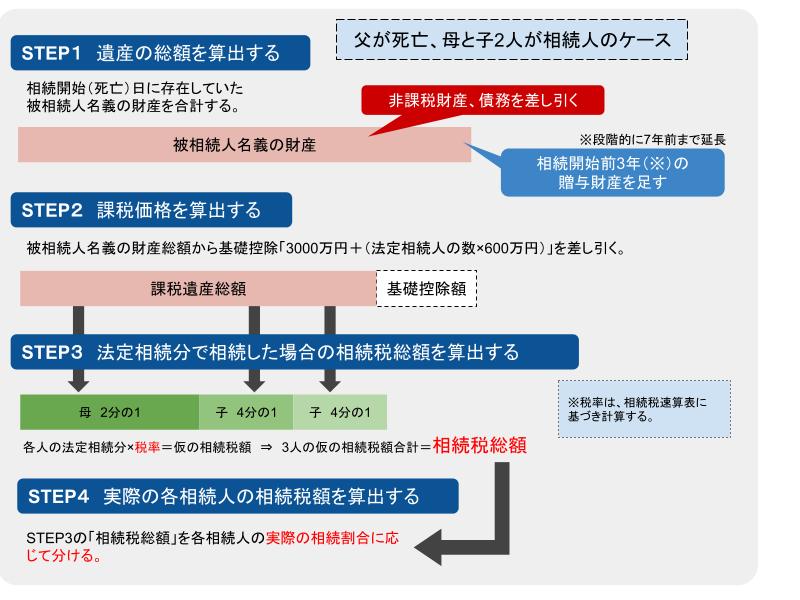
相続税申告の管轄は「被相続人(相続人ではない)の死亡した地を管轄する税務署」となります。
相続税の申告書は「基本となる第1表」、そして第2表から第15表まで記入内容別に用紙が準備されていますが、それぞれの相続案件により使用する用紙が異なるため、必要なものを選んで使用します。
なお、各相続人が別々に申告書を出すことも可能ですが、申告する相続財産額が異なると税務調査の対象になりやすくなる等の問題が発生するため、極力相続人全員が共同で記入することが望ましいといえます。
申告期限が過ぎてしまった場合のペナルティ
それぞれどのくらいの金額になるのか、チェックしてみよう。
相続税の申告期限について上に解説しましたが、この「10カ月」の期限内に申告と納付まで済ませなければなりません。
原則は現金一括納付となります。
仮に申告期限に遅れてしまった場合「無申告加算税」「重加算税」「延滞税」といったペナルティがあるため注意が必要です。
無申告加算税
無申告加算税は相続税申告をしなかったことへの「罰金」の性質を持ちます。
税率は「どのようなタイミングで期限後申告を行ったのか、本来税額はいくらなのか」により次のように変わってきます。
自主的に期限後申告した場合 ⇒ (本来税額の)5%
税務調査の通知を受けてから実地調査までの間に期限後申告した場合
⇒ 相続税額50万円以下の部分 (本来税額の)10%
相続税額50万円超えの部分 (本来税額の)15%
相続税額300万円超えの部分 (本来税額の)20%
実地調査の後に期限後申告した場合
⇒ 相続税額50万円以下の部分 (本来税額の)15%
相続税額50万円超えの部分 (本来税額の)20%
相続税額300万円超えの部分 (本来税額の)30%
延滞税
罰金としての性質を持つ無申告加算税に対し、延滞税とは「遅れた分の利息」の性質を持ちます。
延滞税は法定納期限(申告期限)の翌日から、納付完了までの日数を日割り計算します。
納期限の翌日から2カ月以内 ⇒ 年7.3%
納期限の翌日から2カ月を過ぎたら ⇒ 年14.6%
ただし、現在は特例により軽減されていますので、詳細は下記リンクを参照してください。
重加算税
重加算税とは相続税申告について「仮装や隠蔽」があると判断された場合のペナルティです。
税務調査によって「相続財産を少なく見せるために隠した」「帳簿を偽造や改ざんした」などが発覚すると以下の割合で重加算税が科せられます。
期限内に申告した場合 ⇒ 本来税額の35%
期限後に申告した場合 ⇒ 本来税額の40%
特例の適用除外
相続税の申告期限に遅れると上記のようなペナルティの他に、税額軽減の特例が使えなくなることがあります。
相続税で税額を大幅に軽減できる特例の代表格としては
- 「小規模宅地等の特例」
- 「配偶者の税額軽減」
があります。
小規模宅地等の特例は「被相続人が居住していた土地」であることなどを条件に土地の相続税評価額を最大80%減額してもらえる制度です。
また、配偶者の税額軽減は「被相続人の配偶者が相続する土地であれば『1億6千万円』『法定相続分』どちらか多い方までは相続税がかからないという制度です。
どちらも適用対象となれば相続税を大幅に軽減できますが、原則的には申告期限内に遺産分割を完了させ申告しておかなくては適用できません。
ただ、どちらの制度も仮に申告期限内に遺産分割が成立できない見込みがある場合は、あらかじめ「申告期限後3年以内の分割見込書」を提出し、3年以内に修正申告または更正請求を行うことにより適用が可能になることがあります。
このあたりの節税テクニックはやはり正確な知識が必要になるため、税理士にアドバイスを受けることに大きな意味があります。
ペナルティを最小限に抑えるには
では、申告期限に間に合わない場合のペナルティを最小限に抑える方法を考えてみましょう。
できるだけ早く申告する
相続税の申告期限に遅れてしまったらもう急いでも同じことだと考えるのは禁物です。
上記のように、申告期限に遅れた場合でも税務署から指摘される前に申告できれば無申告加算税は本来税額の5%で済みますので、少しでも早く申告納税する努力をしなければなりません。
また、間に合わなかったとしても誠実に申告しようという姿勢を見せることは、その後の税務調査等を考えても大切なことです。
概算で申告、納税する
相続税の申告期限に間に合うように遺産分割協議を成立させることが難しい場合、ひとまず法定相続分で分割したと仮定して申告と納税を行うというのが原則です。
その後、遺産分割協議が正式に完了したら修正申告(過少に申告していた場合)や更正請求(過大に申告していた場合)を行うことで税額の過不足を正すことができます。
修正申告の期限はありませんが、更正請求の場合、計算間違いについては申告期限から5年以内とされています。
ただし、上記のような「さしあたり法定相続分で申告納税をしておいたが後日正式な遺産分割協議が成立し、当初より少ない税額になる」ケースでは、その事情が明らかになった日の翌日から4カ月以内に手続きを行わなくてはなりません。
申告手続きが間に合わない場合の注意点
相続税申告が遅れた場合のペナルティ等について解説してきましたが、申告納税が間に合わない可能性がある場合に知っておきたい点を確認しておきましょう。
「遺産が未分割だから申告不要」は間違い
上記にも解説しましたが「遺産分割協議が完了していない場合にも相続税の申告期限は延びない」という点は大切なので必ず押さえておきましょう。
分割方法が決まらず、申告期限を徒過した場合にも延滞税等はかかってきてしまいます。
よって、「ひとまず法定相続分で分割したとみなしての申告、納税を行い、後日更正請求等を行う」という手順を厳守しなくてはなりません。
納税資金がない場合の「延納」「物納」という選択肢
相続税申告の準備は調ったものの、納税資金がない場合に取りうる選択肢を知っておきましょう。
相続税は原則として現金一括納付をしなければなりませんが、相続財産の大半が不動産であるため現金が準備できないということも十分考えられます。
状況によっては「延納(分割納付)」「物納(現金以外の相続財産をそのまま納める)」という方法が認められることもあります。
延納や物納は相続税の申告期限までに管轄税務署にそれぞれの申請書を提出して許可を得ることが必要ですが、延納、物納ともに条件がありますので確認してみましょう。
延納
相続税を分割払いにする「延納」が認められるためには4つの条件があります。
- 延納申請書を相続税の納付期限までに提出する
- 税額が10万円を超えている
- 現金で一度に納めるのが困難な理由がある
- 担保を用意する(なお、担保として認められるのは「国債、地方債、社債」「土地」「建物、立木、登記された船舶などで保険のついたもの」「税務署長が確実性を認めた有価証券や保証人等」)
延納が認められる期間は原則として5年までですが、相続財産に対する不動産の割合が多い場合は最大で20年まで認められることもあります。
物納
相続税を相続財産そのもので納める「物納」が認められるためには4つの条件があります。
- 延納しても現金で納付できない、やむを得ない理由がある
- 物納の対象財産が国内にあり、一定の条件にあてはまる財産である
- 対象財産が「物納できない財産」ではない
(物納できない財産は「抵当権等がついている財産」「係争中の財産」「他者と共有する財産」等) - 相続税物納申請書等の書類を相続税納付期限までに提出する
なお、物納できる財産は相続人が自由に決められるわけではなく、優先順位が決まっています。
第1順位に該当する財産がない場合は第2順位、第2順位に該当する財産がない場合は第3順位となります。
第1順位 国債、地方債、不動産、船舶、上場株式等
第2順位 非上場株式等
第3順位 動産
連帯納付義務に注意
相続税は基本的には「相続人各自に個別の支払義務」があります。
ただし、相続人Aが滞納してしまった場合、「連帯債務」となり、他の相続人BがAが滞納した分の請求を受ける場合があります。
BはAが本来支払うべき税額の他に年7.3%の利子税も支払わなくてはなりません。
ただ、Aの肩代わりを行ったBはAに対して求償権(肩代わりした金銭を請求する権利)を行使することが可能です。
ペナルティを最小限に抑えるための相談先
税理士には申告手続きのサポートをしてもらえるよ。
相続税の申告期限を過ぎてしまうリスクを回避し、ペナルティを最小限に抑えるためにはどうすればよいのでしょうか。
可能なら相続開始前から相続税対策を専門家に相談しておくことが望ましく、遅くとも相続が開始したらすみやかに相談して準備を始めることが必要です。
相続に関しては弁護士、税理士、司法書士などさまざまな種類の専門士業がいるため、事案ごとに正しい相談先を選択しなくてはなりません。
専門家に相談
まず、「紛争が予想される相続」であれば、真っ先に相談する先は弁護士です。
遺産分割を申告期限に間に合わせられるかどうかというのは上記のとおり非常に大きなポイントですが、弁護士に相続財産と法定相続人の調査をすみやかに行ってもらい、全貌を確認しましょう。
その後の具体的な申告手続きについては、相談先弁護士が提携する税理士に依頼すればスムーズです。
調停等が必要で遺産分割協議が間に合わない場合、「とりあえずの法定相続分での申告」や「後日の更正請求」につき、まとめて同じ税理士に依頼することもできるでしょう。
最初の相談先が弁護士や税理士だった場合は、遺産分割協議が調った後の名義変更手続きは弁護士または税理士が提携または紹介する司法書士が担当することが一般的です。
もし、紛争性がないが相続税が発生する見込みがある案件であれば、最初から直接税理士に相談する形でも問題ありません。
いずれの専門家に依頼する場合であっても、相談のタイミングをなるべく早くすることが一番大切であるということを覚えておきましょう。
まとめ
ペナルティを支払わずに済むように、できるだけ早く手続きを進める事ができるように心がけておくよ。
- 相続税の申告期限は「被相続人の死亡を知った翌日から10カ月」であるが、戸籍調査、財産調査、遺産分割協議等の手続きであっという間に期間が経過するためスタートを早くする必要がある。
- たとえ相続人の間の遺産分割協議が成立していなくても相続税の申告期限を猶予してもらえるわけではないため、ひとまず法定相続分で分割したものとみなして申告しておき、後日更正請求を行う。
- 相続税の申告期限に遅れたペナルティを最低限にするためにも、なるべく早く専門家への相談を行い、万一申告期限に間に合わない場合でも最適な対策を取ってもらうことが大切である。

西岡容子
青山学院大学卒。認定司法書士。
大学卒業後、受験予備校に就職するが、一生通用する国家資格を取得したいと考えるようになり退職。その後一般企業の派遣社員をしながら猛勉強し、司法書士試験に合格。
平成15年より神奈川県の大手司法書士法人に勤務し、広い分野で実務経験を積んだ後、熊本県へ移住し夫婦で司法書士法人西岡合同事務所を設立。
「悩める女性たちのお力になる」をモットーに、温かくもスピーディーな業務対応で、地域住民を中心に依頼者からの信頼を獲得している。
以後15年以上、司法書士として債務整理、相続、不動産を中心に多くの案件を手掛ける。
債務整理の森への寄稿に際しては、その豊富な経験と現場で得た最新の情報を元に、借金問題に悩むユーザーに向け、確かな記事を執筆中。
■略歴
昭和45年 神奈川県横浜市に生まれる
平成5年 青山学院大学卒業
平成14年 司法書士試験合格
平成15年 神奈川県の大手司法書士法人に勤務
平成18年 司法書士西岡合同事務所開設
■登録番号
司法書士登録番号 第470615号
簡易裁判所代理権認定番号 第529087
■所属司法書士会
熊本県司法書士会所属
■注力分野
債務整理
不動産登記
相続
■ご覧のみなさまへのメッセージ
通常、お金のプロである債権者と、一般人である債務者の知識レベルの差は歴然としており、「知らない」ことが圧倒的に不利な結果を招くこともあります。
債務整理の森では、さまざまなポイントから借金問題の解決方法について詳しく、わかりやすく解説することに努めています。
借金問題を法律家に相談する時は、事前に債務者自身が債務整理についてある程度理解しておくことが大切です。
なぜなら大まかにでも知識があれば法律家の話がよく理解できますし、不明な点を手続き開始前に質問することもできます。
法律家に「言われるがまま」ではなく、自分の意思で、納得して手続きに入るためにも当サイトで正しい知識をつけていただけたら幸いです。
最新記事 by 西岡容子 (全て見る)
- 相続には申告期限があると聞きました。期限を過ぎてしまうと納税には延滞税などかかるのでしょうか? - 2026年9月17日
- 名義が異なっている預金口座でも相続の対象になる事があると聞きました。どういう預金口座が対象になるのでしょうか? - 2026年8月18日
- 日本刀などの相続には通常の相続税とは別に登録費用なども必要になるのでしょうか?売却する場合には不要ですか? - 2026年7月15日
厳選!おすすめ記事BEST3
-
 1
-
債務整理のベストな選択とは?経験談を踏まえて基礎情報から弁護士の選び方まで一挙解説
もし多額の借金を抱えてしまった場合、もしくは借金を返せなくなったと思った場合、誰 ...
-
2
-
債務整理に注力しているおすすめの事務所一覧【徹底調査】
当サイトでは、実際の取材や債務整理の相談を行なった体験談をもとに、おすすめの弁護 ...
-
3
-
債務整理のベストな選択とは?経験談を踏まえて基礎情報から弁護士の選び方まで一挙解説
もし多額の借金を抱えてしまった場合、もしくは借金を返せなくなったと思った場合、誰 ...
-
4
-
任意整理の弁護士費用はどれくらい異なるの?おすすめ事務所を徹底比較
借金に関する相談は、弁護士事務所や司法書士事務所において無料で行なうことができま ...
-
5
-
債務整理のベストな選択とは?経験談を踏まえて基礎情報から弁護士の選び方まで一挙解説
もし多額の借金を抱えてしまった場合、もしくは借金を返せなくなったと思った場合、誰 ...
-
6
-
ひばり法律事務所の評判・口コミを徹底分析 直接取材でわかった依頼するメリット・デメリット
ひばり法律事務所の特長 累計1万件の債務整理対応実績 緊急性に応じて即レスするス ...