「一括返済を求める催告書」が届いたら残された道は?分割払いに戻すことはできますか?
そのまま借金を放置しているとどうなるの?
今回の記事では、催告書が届いた場合の対処法や、支払いが困難になっている場合の対処法について詳しく見ていこう。
各種ローン、税金などを滞納してしまった場合、支払わずに放置するとその後はどうなるのでしょうか。
いきなり財産の差押えをされると思っている人もいるのですが、必ずしもそうではありません。
「催告書(タイトルは違うこともありますが内容はほぼ同じ)」という書面が届く、あるいは電話での確認が入るなど、ローンの種類や借入先(=債権者)により対応は若干異なります。
ただ、大まかな流れとしては「催告書」の送付や電話やハガキでの督促の後、滞納が続く場合の法的手続の予告、なお滞納が続けば支払督促や訴訟を経て財産への強制執行(差押え等)となります。
本記事では
- 「催告書とは何か、どのような内容が書かれているか」
- 「催告書が送られてきた場合の適切な対処方法」
- 「催告を受けても支払いが困難な場合の解決方法」
といった点について解説します。
催告書とは
督促とは違うの?
呼び名は違っても内容は同じだよ。
冒頭に説明したように、ローンや税金等を滞納した場合、滞納日数にもよりますが、「催告書」「督促状」などのタイトルがつけられた書類が送られてきます。
催告書とは端的にいえば「期日までに約定通りの支払いがされていないので、すみやかに支払ってください」との趣旨で出される書面です。
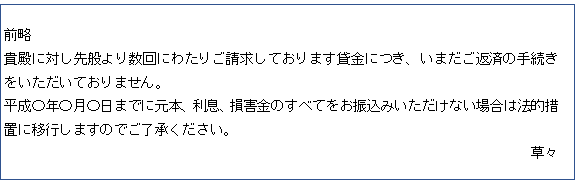
最初の段階で送られてくる催告書は、顧客側がうっかり口座の残高を補充しておくのを忘れたなどのケースも多いため、比較的簡易で柔らかい表現が使われています。
一例を挙げると、次のような文面になります。

また、民間のカード会社では「お支払いをお忘れではありませんか?」という電話がかかってくることもあります。
一般的にはこの段階で速やかに滞納分を支払う、または支払方法の変更等を相談し債権者の合意が得られれば大事に至ることはあまりなく、今まで通りの返済方法を継続することが可能です。
催告書を放置するとどうなるのか
最初の催告に対して支払も相談もせず放置した場合は、徐々に督促の内容が強い文面に変化してきます。
1回目の催告書に対してリアクションがなかった場合、例えばこのようになります。

そして、さらに放置の状態が続くと遅延損害金(支払が期日に遅れた場合に加算すると約定されている金銭)がかさんでいき、最終的に「期限の利益」を失います。
「期限の利益」とは、分割払いができる、要するに全額を支払うまでに猶予をもらえるという借り手(=債務者側)の利益のことですが、債務者が期日を守らないことで失われてしまうのです。
つまり、今まで分割払いできていたローンでも、「残りの元金、利息、損害金」を一括で支払わなければならなくなります。
最初に交わした金銭消費貸借契約(=ローン等の契約)に関する書面は、細かい部分を読まずに押印してしまう人が多いでしょうが、大半は期限の利益喪失についても記載されています。
民間の銀行、信販会社、消費者金融等からの借入については一般的に上記の催告書が何度か債務者に送られ、なお支払いがされない場合、債権者の訴訟提起等によって法的手続きに移行します。
債権者が裁判で勝訴すると勝訴判決が交付されますが、このように裁判所から正当な債権の存在と支払義務が認められた書類を「債務名義」とよびます。
債権者は債務名義に基づいて債務者の財産に対する強制執行(差押え等)を行い、競売にかけられたのち売却代金を債権者が配当として受け取ります。
また、訴訟よりも簡易な手続きとして「支払督促」が利用されることもあります。
債権の存在が明らかで債務者が反論してくるおそれがない、また、債権者側が訴訟費用を押さえたい場合などに利用されますが、支払督促は比較的簡易な流れで債務名義を取得できるため債務者側は注意が必要です。
債権者が支払督促を申立て債務者が何も異議を述べないと、下記のように1カ月から2カ月程度で債権者が債務名義を取れてしまうこともあります。
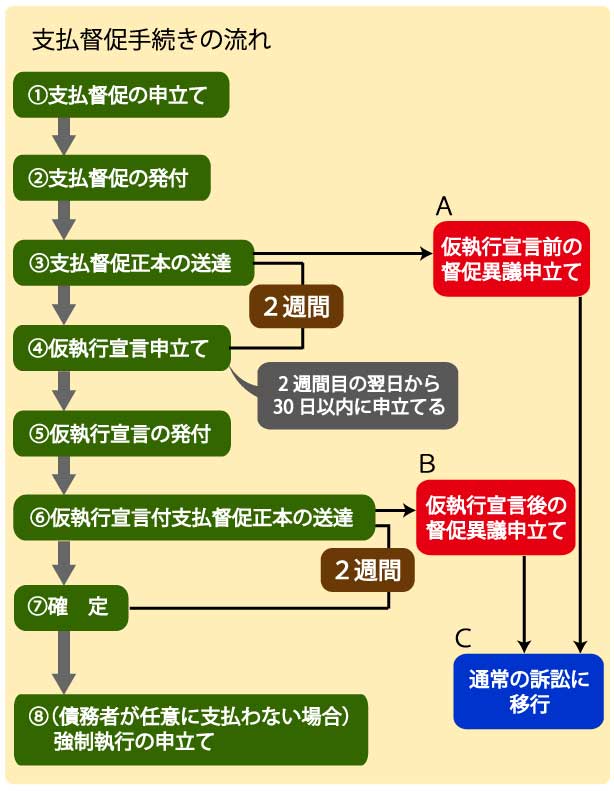
支払督促について詳しくは以下の記事を参照してください。
なお、税金等の公的な支払いを滞納した場合の流れは民間の会社等の債権者とは差押えまでの流れが異なりますので下記に解説します。
税金・国保・年金は即差し押さえの危険も
税金や国民健康保険料、年金といった公的な支払いは、裁判を経なくても督促状が送付された後に財産調査を経て差押えがされてしまう場合があるので注意が必要です。
上記のように民間の会社や個人からの借入れは通常、「数回の特則」⇒「支払督促や訴訟」⇒「勝訴判決」⇒「強制執行(差押え等)」となります。
民間の債権者ならいったん裁判所を通じた訴訟等を行うので時間がかかり、債務者側も心の準備ができるのですが、税金等はそこまでの猶予がない場合もあります。
所有者が予想していないタイミングでの公的機関からの差押えにより、実際に不動産売買の場面でもトラブルが発生する事例があります。
住宅ローンの支払いが難しくなった債務者が「任意売却(債権者による競売ではなく所有者自身の意思で売却しローンの一部を返済する方法)」をしようとした際のことです。
売買代金決済日になって(=所有権が買主に移転する日)、固定資産税の滞納分について市町村による差押えが登記簿に入っていることが発覚したのです。
差押えの登記が入ったまま買主に売るわけにはいかないため、売主が市役所との交渉により分割払い等を約束して差押えを外してもらうまで、代金決済が留保されることになってしまいます。
もちろん事前に市役所からの催告書は送られているため、所有者(売主)はこの時点で迅速に対応しておくべきだったのですが、対応を怠っており上記のような事態になってしまったのです。
催告書が送られてきた時の対処法
すぐに返済できるのか、いつなら返済できるのか、今後の状況について正直に話すことが大切だよ。
税金にしても民間からの催告書にしても、類似したタイトルの書面も含め、受け取った人は決して何もせず放置してはなりません。
では、具体的な対応の仕方を確認していきましょう。
差出人に連絡する
税金の場合は該当の市区町村の税務課など担当部署、民間会社の場合は催告書に記載されている連絡先、担当者に連絡を取りましょう。
今回返済が遅れた理由を説明し、約定された金額を返済できる見込みがあるならその日付、分割払いであれば支払える等の事情があればその旨、また、返済不可能な場合も正直に相談する必要があります。
債権者側がどういった対応をしてくれるのかは、会社の方針やその債務者の今までの返済状況等によりまちまちです。
今まできちんと遅れず返済してきた債務者にはかなり融通を効かせた分割払いを認めてくれることもありますが、逆に不誠実な対応をしてきた場合は一切交渉の余地がないこともあります。
どうしても返済できない状況が明らかで、かつ他の会社からも多額の借入をしている人は、債権者側の担当者から債務整理をすすめられることもあります。
債権者側としても、未払のままずっと放置されるよりも、自己破産などで回収できないことが明らかになったら早期に損金処理した方が税務上有利になることもあるからです。
一括返済から分割に戻すことは可能か
最初に金銭消費貸借契約をした際に「期限に遅れたら残金を一括請求する」という約定をつけていても、再び分割払いを認めてもらえることもあります。
ただ、個人での交渉には限界があり、まとまった金額の残債務がある人は弁護士や司法書士に依頼して「任意整理」をする方がスムーズな解決につながることがあります。
「任意整理」とは債務整理の中の一類型で、将来の利息をカットした上で裁判所を使わずに和解する方法です。
任意整理は主に「3年から5年程度の分割払いによって完済できる見込みのある人」が用いる手続きと考えた方がよいでしょう。
なお、任意整理では基本的に「元金自体の減額はほぼ望めない」ということもポイントです。
かなり古くから消費者金融など高金利業者と取引していた人は、「利息引き直し計算(高金利だった利息を適切な率に直す)」によって債務者が認識していた元金より減っていたということはあります。
しかし、引き直した元金の額からさらなる減額を要求することはできず、将来の利息をカットしての元金分割払いになることが大半です。
全体としてもっと深刻な状況(債権者数が多い、債権額が非常に多い)に置かれている人は「個人再生」「自己破産」といった、裁判所を通じて行う手続きの方が向いていることもあります。
- 「自分の場合、個人で債権者に交渉できるのか?」
- 「弁護士に依頼して債務整理をした方がよいのか?」
- 「債務整理するなら、任意整理で済むのか?他の種類を選ぶべきか?」
といった疑問が生じてくる人もいるでしょうが、ひとまず弁護士に正式に依頼する前に「相談」の形で状況を説明し、適切な対処をアドバイスしてもらう方法もあります。
ただし、住宅ローンについては(借入先にもよりますが)民間の銀行では一般に以下のような対応です。
銀行に返済できなかった場合に「保証会社」とよばれる保証機関が代わりに銀行に返済し(代位弁済)、その後は保証会社から債務者への請求になります(求償権の行使)。
代位弁済が完了してしまうと(一般的に滞納から2カ月か3カ月程度)、もう分割での支払いに戻すことは不可能になります。
よって、とりわけ住宅ローンについては払えなくなりそうな段階で早めに銀行担当者に相談することが重要です。
任意整理でどのくらい減額できるのか
任意整理では、引き直し計算後の元金からさらに減額することができない旨は上記に解説しました。
しかし、元金の減額がなくても任意整理には大きなメリットが存在します。
将来分の利息がカットされる
任意整理のメリットの1つは「将来利息のカット」です。
消費者金融から100万円を借りた場合の法定上限金利は年15.0%ですが、上限で設定されている場合と将来利息ゼロの場合で比較してみましょう。
年15.0%の金利で返済した場合
|
期間(回数) |
毎月の返済額 |
利息の総額 |
返済の総額 |
|
1年(12回) |
90,161円(最終回90,160円) |
81,931円 |
1,081,931円 |
|
3年(36回) |
34,564円(最終回14円) |
244,318円 |
1,244,318円 |
|
5年(60回) |
23,682円(最終回23,657円) |
420,895円 |
1,420,895円 |
無利息で返済した場合
|
期間(回数) |
毎月の返済額 |
返済総額 |
|
1年(12回) |
83,333円 |
1,000,000円 |
|
3年(36回) |
27,777円 |
1,000,000円 |
|
5年(60回) |
16,666円 |
1,000,000円 |
特に5年など長期の返済になると非常に大きなメリットになることがわかります。
長期分割返済が可能に
任意整理のメリットのもう1つは「分割返済ができること」です。
ただし、気をつけなければならない点は、どのくらい長期間の分割が認められるかというのは、残債務額、今までの債務者の返済状況、各債権者の方針等によって異なるということです。
要するに個別の状況を見た上での検討、交渉となるため、弁護士に相談しながら進める必要があります。
支払いが困難な場合の解決策
自分自身で交渉するのが難しい場合やうまくいかなかった場合には、専門家に相談しよう。
借入金の支払いが困難になった場合、まず何をすればよいのかを考えてみましょう。
自分で債権者への交渉をする
上記のように、催告書(督促状)が届いたらただちに債権者に連絡しなければなりませんが、仮に催告書が届く前であっても「今月の支払いが恐らくできないだろう」という段階で連絡することが大切です。
なぜなら、そこで誠実な対応をすることによって、現実に滞納した場合の債権者の柔軟性が違ってくるからです。
普段からしっかり支払をしている、かつ、万一の滞納のリスクについてもすぐ連絡してくれる顧客であれば、滞納があっても本人からの交渉で分割払いの対応をしてくれるケースがあるということです。
しかし、もし自分で試みた交渉に応じてもらえない場合は専門家への相談が必要になってきます。
専門家に相談
残債務額が大きく分割での支払いも難しい、また債権者との信頼関係がすでに失われているなどの場合は、すみやかに弁護士や司法書士などの法律専門家に相談する必要があります。
債務の額や本人の収入、資産の状況などによって債務整理が必要か否か、債務整理するならどの手続きを選択するべきかなど、専門家の判断を介さなければ決められないことが多いためです。
任意整理でも支払えない場合には
任意整理はあくまでも元金をカットしてもらえないため、残債務額が大きい場合などは手続き自体が不可能だったり、分割払いにしてもあまりメリットがないことがあります。
そのような場合は個人再生によって元金をカットしてもらう、自己破産によりすべての債務を免責してもらうといった別の方法が必要になります。
もし初回の相談料を払うことすらも難しい状況であれば、無料相談を受け付けている弁護士にまずは自分の収入等の状況や債務の内容を聞いてもらうという方法もあります。
繰り返しになりますが、どの方法を取るにしても、債権者に協力してもらうために一番大切なのは「早期の対応」です。
現実にまだ滞納していなくても、支払いが難しい状況が迫っていたらすぐに行動するように心がけましょう。
まとめ
- 債務者の返済が滞った場合、数回の催告を経て裁判等の法的手続きが行われ、その後に財産への差押えが行われるが、税金等の場合は督促の後いきなり差押えられることがあるため注意が必要である。
- 借入金の返済を滞納すると残債務を一括請求されることがあるが、債務者自身による交渉や弁護士や司法書士の行う任意整理手続きにより分割払いが認められることもある。
- 分割払い等の柔軟な対応を認めてもらうためにも、催告書が届く前の早いタイミングで債権者や弁護士、司法書士に相談するといった誠実な対応が大切である。

西岡容子
青山学院大学卒。認定司法書士。
大学卒業後、受験予備校に就職するが、一生通用する国家資格を取得したいと考えるようになり退職。その後一般企業の派遣社員をしながら猛勉強し、司法書士試験に合格。
平成15年より神奈川県の大手司法書士法人に勤務し、広い分野で実務経験を積んだ後、熊本県へ移住し夫婦で司法書士法人西岡合同事務所を設立。
「悩める女性たちのお力になる」をモットーに、温かくもスピーディーな業務対応で、地域住民を中心に依頼者からの信頼を獲得している。
以後15年以上、司法書士として債務整理、相続、不動産を中心に多くの案件を手掛ける。
債務整理の森への寄稿に際しては、その豊富な経験と現場で得た最新の情報を元に、借金問題に悩むユーザーに向け、確かな記事を執筆中。
■略歴
昭和45年 神奈川県横浜市に生まれる
平成5年 青山学院大学卒業
平成14年 司法書士試験合格
平成15年 神奈川県の大手司法書士法人に勤務
平成18年 司法書士西岡合同事務所開設
■登録番号
司法書士登録番号 第470615号
簡易裁判所代理権認定番号 第529087
■所属司法書士会
熊本県司法書士会所属
■注力分野
債務整理
不動産登記
相続
■ご覧のみなさまへのメッセージ
通常、お金のプロである債権者と、一般人である債務者の知識レベルの差は歴然としており、「知らない」ことが圧倒的に不利な結果を招くこともあります。
債務整理の森では、さまざまなポイントから借金問題の解決方法について詳しく、わかりやすく解説することに努めています。
借金問題を法律家に相談する時は、事前に債務者自身が債務整理についてある程度理解しておくことが大切です。
なぜなら大まかにでも知識があれば法律家の話がよく理解できますし、不明な点を手続き開始前に質問することもできます。
法律家に「言われるがまま」ではなく、自分の意思で、納得して手続きに入るためにも当サイトで正しい知識をつけていただけたら幸いです。
最新記事 by 西岡容子 (全て見る)
- 「一括返済を求める催告書」が届いたら残された道は?分割払いに戻すことはできますか? - 2026年10月16日
- 相続には申告期限があると聞きました。期限を過ぎてしまうと納税には延滞税などかかるのでしょうか? - 2026年9月17日
- 名義が異なっている預金口座でも相続の対象になる事があると聞きました。どういう預金口座が対象になるのでしょうか? - 2026年8月18日
厳選!おすすめ記事BEST3
-
 1
-
債務整理のベストな選択とは?経験談を踏まえて基礎情報から弁護士の選び方まで一挙解説
もし多額の借金を抱えてしまった場合、もしくは借金を返せなくなったと思った場合、誰 ...
-
2
-
債務整理に注力しているおすすめの事務所一覧【徹底調査】
当サイトでは、実際の取材や債務整理の相談を行なった体験談をもとに、おすすめの弁護 ...
-
3
-
債務整理のベストな選択とは?経験談を踏まえて基礎情報から弁護士の選び方まで一挙解説
もし多額の借金を抱えてしまった場合、もしくは借金を返せなくなったと思った場合、誰 ...
-
4
-
任意整理の弁護士費用はどれくらい異なるの?おすすめ事務所を徹底比較
借金に関する相談は、弁護士事務所や司法書士事務所において無料で行なうことができま ...
-
5
-
債務整理のベストな選択とは?経験談を踏まえて基礎情報から弁護士の選び方まで一挙解説
もし多額の借金を抱えてしまった場合、もしくは借金を返せなくなったと思った場合、誰 ...
-
6
-
ひばり法律事務所の評判・口コミを徹底分析 直接取材でわかった依頼するメリット・デメリット
ひばり法律事務所の特長 累計1万件の債務整理対応実績 緊急性に応じて即レスするス ...